Update Arbeitslohn/Drittlohn-Mindmap

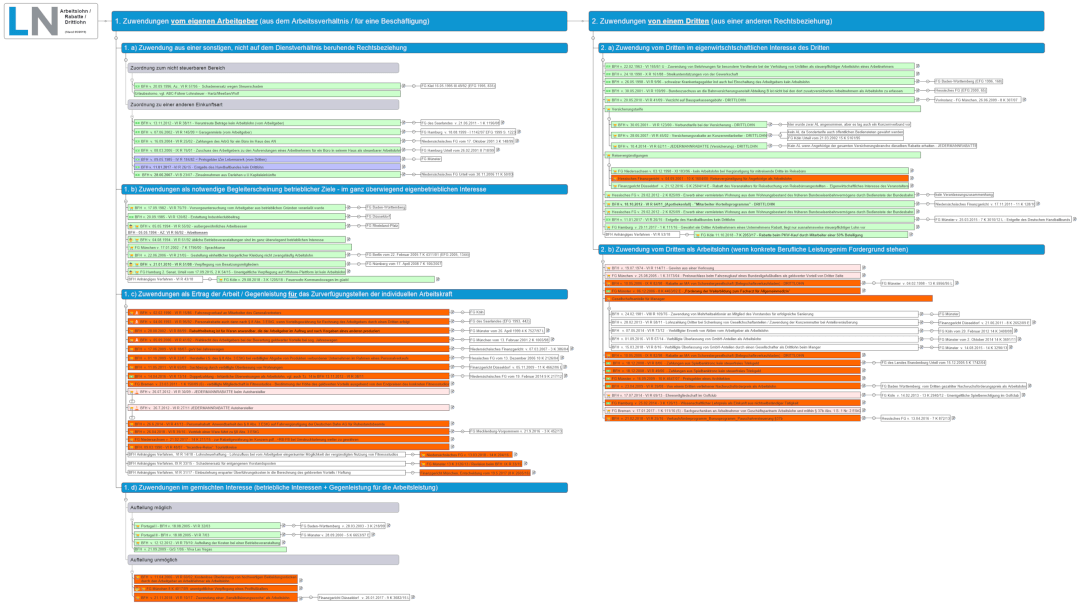
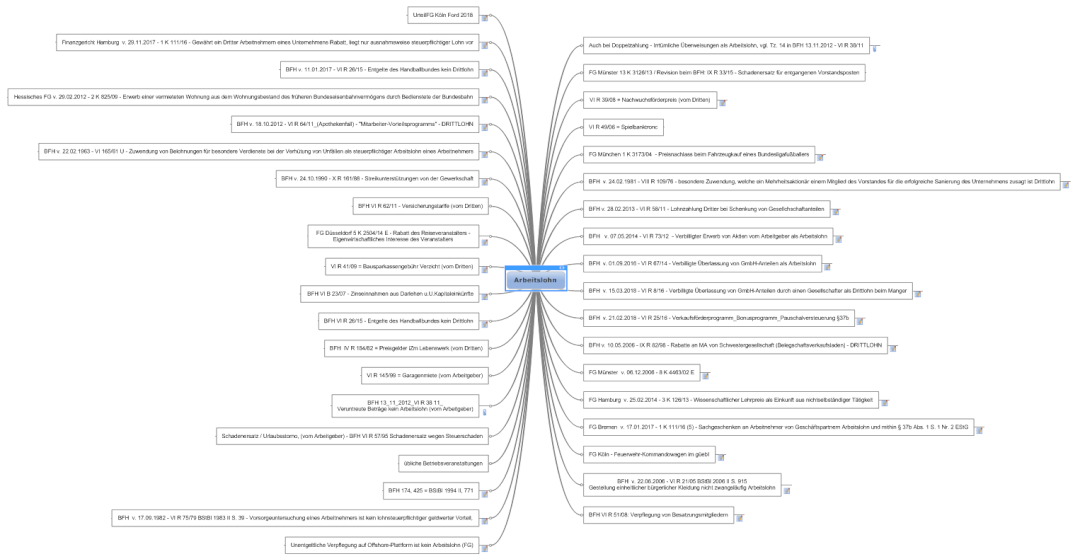
Die Arbeitslohn/Drittlohn-Mindmap hat ein umfangreiches Update erhalten und nun eine klarere Struktur, damit man sich leichter orientieren kann. Ergänzt wurde es auch um ein paar Piktogramme, die ebenfalls für noch mehr Orientierung sorgen sollen. Außerdem wurden die letzten FG-Urteile ergänzt. Urteile, wo der Steuerpflichtige obsiegt hat sind grün; die wo der Fiskus obsiegt hat sind rot. Die FG-Urteile im Voltext sind weiter in der Map enthalten, allerdings sind sie standardmäßig ausgeblendet. Man muss also auf die kleine „1“ neben dem Topic klicken, dann wird das FG-Urteil hinter dem BFH-Urteil eingeblendet.

Die Map hat jetzt unten links, neben den Verwaltungs-Verfügungen jetzt auch eine Literatursammlung. Die Aufsätze/Fachartikel sind in der Map verlinkt, allerdings ist die Mehrheit nur hinter einer Paywall zu erreichen. Da ich aber davon ausgehe, dass der hiesige Leser ohnehin vom Fach ist und mithin vermutlich Zugang zu den Zeitschriften hat, sollte das kein Problem sein.

Zu finden ist die Map – wie immer – oben über das Menü im Reiter „taxmaps„.
Bürokratieabbau bei Bewirtungsaufwendungen (dringend erforderlich, einfach umzusetzen, warum passiert hier nichts?)

Essen muss jeder! Essen ist daher grds. immer privat und nicht die Aufgabe des Fiskus insoweit beim Steuerpflichtigen eine Entlastung durch Abzug der diesbezgl. Kosten vom steuerlichen Einkommen zuzulassen.

Wenn Bewirtung aber im betrieblichen Kontext und nicht im rein privaten Bereich erfolgt, dann lässt der Fiskus den Abzug (in unterschiedichem Umfang) aber doch zu. Die Frage ist, warum er für die Art und Weise des Abzugs eine Vielzahl von unterschiedlichen Sachverhalten differenziert? Das soll vermutlich der Steuergerechtigkeit dienen, faktisch ist diese Komplexität aber nicht zu vermitteln. Bewirtungsfragen sind daher Dauerbrenner in den Außenprüfungen und bei Schulungsveranstaltungen. Nirgendwo wäre ein Bürokratieabbau so nötig und – wie ich nachfolgend aufzeigen möchte – nirgendwo wäre er so einfach möglich. Das würde wirklich der Steuergerechtigkeit dienen, weil der Steuerbürger/der Unternehmer seinen steuerlichen Pflichten dann überhaupt erst nachkommen kann, ohne erst jede Büro-Assistenz zur/zum Steuerfachangestellten weiterzubilden.

Ich werde nachfolgend die – steuerlich zu unterscheidenden – Bewirtungssachverhalte beispielhaft auflisten. Im Beispiel gibt der Unternehmer jeweils 1.190 EUR (inkl. 19% Umsatzsteuer) für den jeweiligen Bewirtungssachverhalt aus. Sodann wird aufgelistet, welche Steuern darauf anfallen (z.B. §37b EStG) und welche steuerliche Entlastung (z.B. Vorsteuerabzug/Betriebsausgabenabzug) der Unternehmer erhält. D.h. unter jeden Sachverhalt steht, wieviel von den 1.190 EUR prozentual den Unternehmer final belastet haben – die Differenz zu 100% geht dann folglich zu Lasten des Fiskus und stellt den %-Teil dar, mit dem sich letztlich die Allgemeinheit an dieser Bewirtung beteiligt hat.

Danach stelle ich die Frage, ob die jeweilige steuerliche Belastung eine derartige Komplexität rechtfertigt oder ob man nicht mit einer gesetzlichen Vereinheitlichung das gleiche Ziel bei weniger Stress erreichen könnte. Für einen besseren Überblick liste ich aber zunächst einmal die 14 unterschiedlichen Bewirtungen auf, welche mir auf die Schnelle eingefallen sind. Falls ich einen Sachverhalt vergessen habe, bitte kurze Mail an mich, ich trage das dann nach.

„Bürokratieabbau bei Bewirtungsaufwendungen (dringend erforderlich, einfach umzusetzen, warum passiert hier nichts?)“ weiterlesen

Rückblick: Literatur rund um das Arbeitsverhältnis im Juli 2019

Für diejenigen, die letzten Monat nicht die Zeit hatten sich durch die – trotz Sommerpause umfangreiche – veröffentlichte Fachliteratur zu arbeiten, werfe ich einen Blick zurück, auf die lohnsteuerrelevanten Fachaufsätze im Juli 2019 in den Zeitschriften Betrieb+Personal, DStR, Der Betrieb und NWB.

„Rückblick: Literatur rund um das Arbeitsverhältnis im Juli 2019“ weiterlesen

(neue?) Steuerlogik bei gemischten Veranstaltungen

Im Urteil des FG Münster  v. 09.11.2017 – 13 K 3518/15 K (EFG 2018 S. 389 Nr. 5) ging es um die Versteuerung einer gemischten Veranstaltung – zu dem Urteil gibt es jetzt die zugehörige BFH-Entscheidung, welche das Urteil bestätigt und die Revision des Finanzamts zurückweist. Das BFH-Urteil ist leider noch nicht öffentlich zugänglich – soll uns hier aber erst einmal nicht stören, weil das FG-Urteil spannend genug ist.

Der Begriff „Gemischte Veranstaltung“ bedarf aber erst einmal einer Definition. Es werden nämlich verschiedene Sachverhalte in einen Topf geworfen, die meist nur teilweise etwas miteinander zu tun haben. D.h. „DIE“ gemischte Veranstaltung gibt es eigentlich nicht, sondern derer gibt es viele (wie nachfolgend aufgezeigt).

„(neue?) Steuerlogik bei gemischten Veranstaltungen“ weiterlesen

Rückblick: Literatur rund um das Arbeitsverhältnis im Juni 2019

Was gab es rund ums Arbeitsverhältnis Lesenswertes bei den anderen Fachmedien? Hier eine kleine Zusammenstellung:

In Der Betrieb 26/2019 erläutern Rein und Alles , wann aus betrieblicher Übung ein Anspruch auf betriebliche Altersversorgung entstehen kann. Inhaltlich geht es um das BAG Urteil v. 13.11.2018 – 3 AZR 103/17.

Alle Arbeitgeber (unabhängig von der Größe) haben gem. §164 Abs. 1 SGB IX die Verpflichtung, zu prüfen, ob freie Stellen mit Schwerbehinderten besetzt werden können. Wie das genau geht, dass beschreibt Kleinebrink in Ausgabe 26/2019 von Der Betrieb sehr umfassend.

Reitzug kommentiert in Heft 25/2019 von Der Betrieb das BAG-Urteil 9 AZR 383/18, bei dem es um die Unwirksamkeit einer Rückzahlungsklausel für Ausbildungskosten eines Verkehrspiloten ging. Die Rückzahlungsvereinbarung im konkreten Fall war zu weitreichend und damit nichtig.

„Rückblick: Literatur rund um das Arbeitsverhältnis im Juni 2019“ weiterlesen

Überblick Arbeitslohn / Drittlohn / Rabatte

Beruflich beschäftige ich mich gerade sehr intensiv mit dem Thema Arbeitslohn von dritter Seite. Zur Erinnerung: Für den Fiskus ist alles Arbeitslohn von dritter Seite, was nicht bei drei auf dem Baum ist.

Eine überzeugende Begründung dafür oder die Darlegung des erforderlichen Veranlassungszusammenhangs habe ich natürlich vom Fiskus noch nicht vernommen. Und natürlich sind „Beamten-Rabatte“ kein Arbeitslohn von dritter Seite. Offenbar sind die eigenen Leute „primus inter pares“.

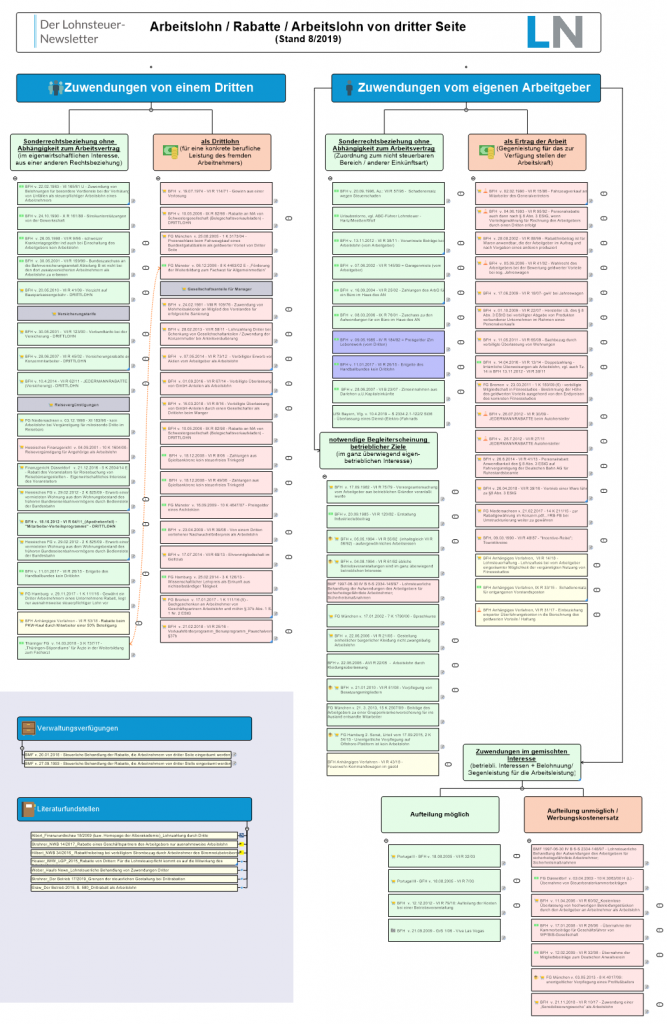
Seis drum – es ist eine gute Gelegenheit, das Thema in einer Mindmap aufzuarbeiten.  Die Grobstruktur differenziert zwischen:

  • Arbeitslohn vom eigenen Arbeitgeber (links) und
  • Arbeitslohn von dritter Seite (rechts).

Die Fälle, wo Arbeitslohn bejaht wurde, sind rot eingefärbt. Die Fälle, wo die Arbeitslohneigenschaft abgelehnt wurde, sind grün eingefärbt. FG-Urteile hängen rechts von den BFH-Urteilen. Den Volltext gibt es in den Notizen (jeweils rechts vom Knoten).

Für einige Fälle habe ich die zugehörigen FG-Urteile leider nicht mehr auftreiben können – falls die noch bei jemandem rumliegen, wäre ich dankbar für eine Mail.

Hier der Link auf die Arbeitslohn-Mindmap (auch zu finden, oben rechts im Reiter „taxmaps„).

Steuern & Abgaben auf Mobilität / Vergleich Diesel gegen Elektroauto

Meine aktuelle Droschke (mit 4 Ringen vorne dran) feiert demnächst 10jähriges Jubiläum. D.h.: Fährt zwar noch, aber wird – gefühlt – nur noch von Kaugummi und Gebeten zusammenhalten. Eine neue sollte her – am besten gleich (ganz zukunftssicher)  eine von diesen neuen Elektro-Droschken.

Ich fange also an zu recherchieren und stelle fest, dass es immer noch günstiger ist, den Leuten innerstädtisch mit dem Diesel die Luft zum atmen zu nehmen, als dort mit dem Elektroauto für Ruhe zu sorgen. Wie kann das sein, wo wir gefühlt seit 10 Jahren hören, dass demnächst 1 Mio. Elektroautos auf unseren Straßen unterwegs sein sollen.

Also wühle ich mich ein wenig durch die Zahlen, weil ich wissen will: Wieviel Steuern & Abgaben stecken in 100 KM Fahrtstrecke, jeweils differenziert nach den unterschiedlichen Beförderungsmitteln?

Wieviel Steuern & Abgaben stecken in 100 KM Fahrtstrecke, jeweils differenziert nach den unterschiedlichen Beförderungsmitteln? „Steuern & Abgaben auf Mobilität / Vergleich Diesel gegen Elektroauto“ weiterlesen

Steuer-Recherche mit Mindmaps am Beispiel Arbeitslohn

In der operativen Arbeit geht es zwar oft unter, aber Steuerleute/Steuerberater sind eigentlich Wissensarbeiter. Der Umgang mit dem Wissen wird aber nicht unterrichtet. Ich denke Mindmaps eignen sich nicht nur für ein schnelles Brainstorming, sondern auch als bildhafte Wissensdatenbank. In einer solchen §§-Landkarte lassen sich dann, neben Urteilen und Verfügungen, auch Artikel aus unterschiedlichen Fachzeitschriften themenspezifisch ablegen und im Bedarfsfall schnell abrufen.

Mindmaps eignen sich aber auch hervorragend für eine anlassbezogene Steuerrecherche: Beispielsweise klingt die Frage nach der steuerlichen Definition von Arbeitslohn auf den ersten Blick trivial – die Masse an vorhandener Rechtsprechung zeigt aber, dass dem nicht so ist. Wer sich einen Überblick verschaffen oder sogar eine Systematik erkennen will, findet dabei die immer gleichen Textbausteine und gewinnt den Eindruck, es wären alles individuelle Bauchentscheidungen.

Ich nutze das Thema „Arbeitslohn“ hier also beispielhaft, um zu zeigen, wie Mindmaps bei der Steuerrecherche sinnvoll eingesetzt werden können.

1. Materialsammlung

Ich hatte mir zunächst alle Urteile aus Datenbanken gesucht und wild in der Mindmap abgelegt. Der Knoten enthielt dabei Datum, Aktenzeichen und ein kurzes Stichwort. Sehr zu empfehlen ist hier z.B. die NWB-Datenbank, da diese sehr schöne Querverweise zu anderen – ähnlich gelagerten – Fällen herstellt.

Im Notizbereich des jeweiligen Knotens, habe ich das Urteil im Volltext abgelegt. Wenn es ein BFH-Urteil war, habe ich in einem Unterknoten darunter jeweils das zugehörige FG-Urteil in gleicher Weise hinterlegt.

„Steuer-Recherche mit Mindmaps am Beispiel Arbeitslohn“ weiterlesen

Steuerpflichtige Belohnungsessen am Promille-Wert erkennen?

Für einen Finanzamtsprüfer ist die Welt klar strukturiert. Er bekommt von seinem Dienstherren maximal Wasser und Brot – d.h. wenn andere dann von ihrem Arbeitgeber mal Bier oder gar Wein bekommen, muss es sich um ein extraordinäres Incentive handeln.

„Steuerpflichtige Belohnungsessen am Promille-Wert erkennen?“ weiterlesen

Update Sponsoring-Mindmap

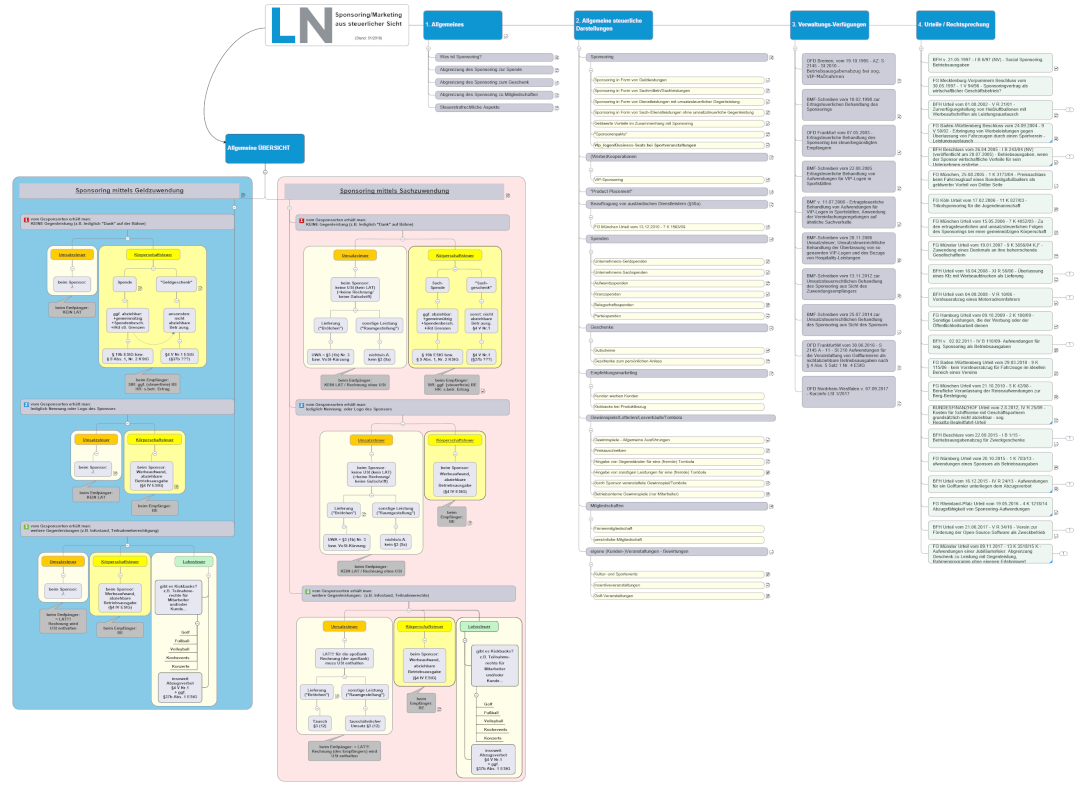
Die Mindmap zum Thema Sponsoring hat ein größeres Update erhalten und wurde besser strukturiert. Desweiteren hat sie eine erste Sammlung von diesbezüglicher Rechtsprechung (Urteilssammlung) erhalten.

Außerdem habe ich eine allgemeine Grob-Übersicht zum Thema Sponsoring mit aufgenommen. Die Übersicht differenziert zwischen Geld-Sponsoring und Sach-Sponsoring. Beim Sach-Sponsoring kann es leicht zu umsatzsteuerpflichtigen Tauschgeschäften kommen und deshalb sollte man hier ganz genau hinschauen.

Innerhalb der Sponsoring-Arten muss man sich aber auch stets fragen, was man als Gegenleistung erhält. Ist das „zu wenig“ i.S.d. Fiskus, dann wird ehr eine Spende/ein Geschenk vorliegen und ertragsteuerlich der Betriebsausgabenabzug beschränkt werden.

Der Link zur Mindmap findet sich oben im Reiter taxmaps.